
保险客户分层管理通过细分客户群体(如高净值、普通、潜在客户),实现差异化服务与资源精准配置,结合消息标签策略,利用客户画像、行为数据等标签,定向推送个性化保险产品、续保提醒或增值服务信息,此策略可提升客户触达效率,增强客户粘性,同时优化营销成本,实现精准营销与客户满意度双提升,助力保险公司构建长期稳定的客户关系。
在保险行业数字化转型的浪潮中,客户分层管理与消息标签体系已成为保险公司提升服务效能、实现精准营销的核心抓手,面对日益多元化的客户需求和激烈的市场竞争,传统的"一刀切"服务模式已难以满足精细化运营要求,本文将深入探讨保险客户分层管理的实施路径,并系统解析消息标签在其中的具体应用方法,通过理论框架与实战案例相结合的方式,为保险机构构建智能化客户经营体系提供可复制的解决方案。
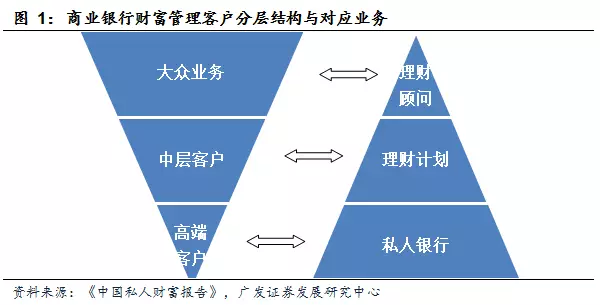
保险客户分层管理的战略价值与实施框架 客户分层管理本质上是基于客户价值、生命周期、风险偏好等多维特征进行的差异化服务体系构建,根据波士顿咨询集团的研究数据,实施科学分层管理的保险公司客户留存率平均提升25%,交叉销售成功率提高30%以上,其战略价值主要体现在三个方面:
-
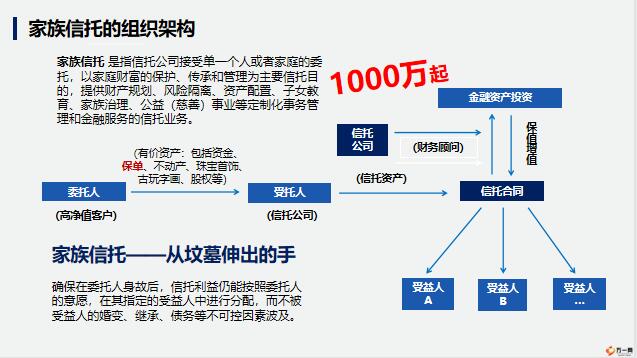
资源优化配置:通过价值分层实现服务资源的精准投放,例如高净值客户可配置专属理财顾问团队,而长尾客户则通过智能客服系统实现高效覆盖,某头部寿险公司通过"钻石-黄金-白银-青铜"四级分层体系,将人力成本降低18%的同时,高净值客户的服务响应速度提升40%。
-
需求精准匹配:基于客户生命周期的动态分层能实现服务内容的精准推送,新婚家庭可能更需要教育金保险,而临近退休的客户则更关注养老社区服务,平安人寿的"三经六纬"分层模型,将客户细分为3大经济维度和6大生命周期维度,实现产品推荐准确率提升35%。
-
风险分级管控:通过风险偏好分层实现差异化核保策略,高风险职业客户可推荐意外险组合,而健康管理意识强的客户则适合搭配医疗险与健康管理服务,泰康在线通过风险分层模型,将核保效率提升50%,同时降低15%的逆选择风险。
实施分层管理需要构建"数据采集-模型构建-动态调整"的完整闭环,首先需建立包含基础属性、行为特征、价值贡献等维度的数据仓库;其次运用聚类分析、决策树等算法构建分层模型;最后通过A/B测试持续优化分层标准。
消息标签体系的设计逻辑与应用场景 消息标签是连接客户分层与精准服务的数字化纽带,其设计需遵循SMART原则(具体、可衡量、可操作、相关、时限),完整的标签体系应包含事实标签、规则标签、模型标签三大层级:
-
事实标签:基于客户原始数据生成的静态标签,如年龄、性别、保单类型、缴费方式等,这类标签是分层管理的基础,需确保数据质量达到99.9%的准确率。
-
规则标签:通过业务规则生成的动态标签,如"高净值客户"(年缴保费>50万)、"活跃用户"(月均互动>3次),某财险公司通过规则标签识别出"高风险驾驶群体",针对性推送UBI车险产品,转化率提升28%。
-
模型标签:运用机器学习算法生成的预测性标签,如"流失预警客户"(预测30天内退保概率>60%)、"产品偏好度"(通过协同过滤算法计算),太平洋保险的"鹰眼"系统通过模型标签实现客户流失预警准确率85%,挽回保费规模超12亿元。
消息标签的应用场景贯穿客户经营全流程:
-
精准营销:通过"产品偏好+生命周期"双标签组合,实现营销信息个性化推送,众安保险通过标签组合实现保险产品推荐点击率提升40%,转化成本降低25%。
-
风险管控:利用"风险评分+异常行为"标签实时监测欺诈风险,某互联网保险平台通过标签体系将欺诈识别率提升60%,误判率控制在3%以下。
-
服务优化:基于"服务偏好+情绪感知"标签提供差异化服务,阳光保险通过语音情绪识别标签,将高净值客户投诉处理满意度提升至98%。
分层管理与标签体系的协同创新实践 领先保险公司的实践表明,分层管理与标签体系的深度融合能产生乘数效应,中国人寿的"智慧客经"系统通过以下创新实现业务突破:
-
构建"三维九格"分层矩阵:横轴为价值贡献(高/中/低),纵轴为生命周期(成长期/成熟期/衰退期),第三维度为风险偏好(保守/平衡/进取),通过三维交叉形成27个细分客群,每个客群匹配专属服务包。
-
开发智能标签工厂:建立自动化的标签生成、验证、迭代流程,系统每日处理超2亿条行为数据,实时更新客户标签,确保标签时效性控制在24小时以内。
-
实施"标签-内容-渠道"精准匹配:建立标签与营销素材的关联数据库,通过AI内容生成引擎自动适配不同渠道的传播形式,微信端采用短平快的H5动画,企业微信则侧重深度图文报告。
-
构建闭环反馈机制:通过转化率、满意度等指标反向优化标签体系,系统设置自动学习模块,每月自动调整标签权重参数,确保模型持续进化。
实施挑战与应对策略 在实践过程中,保险公司常面临数据质量、系统整合、隐私合规等挑战,需采取以下应对策略:
-
数据治理工程:建立企业级数据中台,实施数据清洗、标准化、主数据管理,某集团型保险公司通过数据治理项目,将客户信息完整率从78%提升至95%。
-
隐私计算技术应用:采用联邦学习、安全多方计算等技术实现数据"可用不可见",微众银行保险板块通过隐私计算平台,在合规前提下实现跨机构客户画像融合。
-
敏捷迭代机制:建立"小步快跑"的迭代模式,通过A/B测试快速验证标签效果,某互联网保险公司每周迭代标签规则,季度优化模型算法。
-
组织能力建设:培养既懂保险业务又懂数据科学的复合型人才,通过建立数据实验室、开展内部黑客马拉松等方式激发创新活力。
未来发展趋势与前沿探索 随着人工智能技术的突破,保险客户分层管理正朝着更智能、更动态的方向发展:
-
动态分层2.0:传统静态分层将升级为实时动态调整,通过客户实时行为数据流,系统可每分钟更新客户分层结果,实现真正的实时个性化服务。
-
情感计算应用:结合语音情绪识别、面部表情分析等技术,构建客户情感标签体系,某创新型保险公司已实现通过视频客服识别客户微表情,自动调整服务策略。
-
数字孪生客户:通过构建客户的数字化镜像,实现服务需求的超前预测,该技术已在健康险领域试点,通过模拟客户未来健康状况,提前推送健康管理方案。
-
区块链赋能:利用区块链技术构建去中心化的客户标签体系,实现跨机构客户画像的安全共享,某保险联盟链项目已实现三家保险公司客户标签的安全互通。
保险客户分层管理与消息标签体系的深度融合,正在重塑保险业的客户经营范式,通过科学的分层模型、智能的标签体系、动态的迭代机制,保险公司能够实现从"经验驱动"到"数据驱动"的转型升级,随着5G、物联网、数字孪生等技术的突破,客户分层管理将进入更智能、更人性化的新纪元,保险公司需把握数字化转型机遇,构建以客户为中心的智能化经营体系,方能在激烈的市场竞争中赢得先机,实现高质量发展。


